2024年三季度杭州房地产市场研究报告

一、 市场综述:政策效应显现,市场分化延续
2024年三季度,杭州房地产市场在宏观政策持续发力与市场自发调整的双重作用下,呈现出“整体筑底、局部回暖、分化加剧”的复杂态势。中央层面,降低首付比例、下调存量房贷利率等利好政策持续释放;地方层面,杭州进一步优化限购、限价政策,并推出针对性的人才购房补贴,力图提振市场信心。受宏观经济预期及居民收入预期偏弱影响,市场修复过程仍显曲折。
二、 土地市场:量缩价稳,央国企主导
三季度杭州土地市场表现平淡,整体呈现“量缩价稳”特征。
- 供应与成交: 涉宅用地供应节奏明显放缓,成交面积环比、同比均出现下滑。房企拿地意愿整体不足,尤其民营房企投资依旧谨慎。
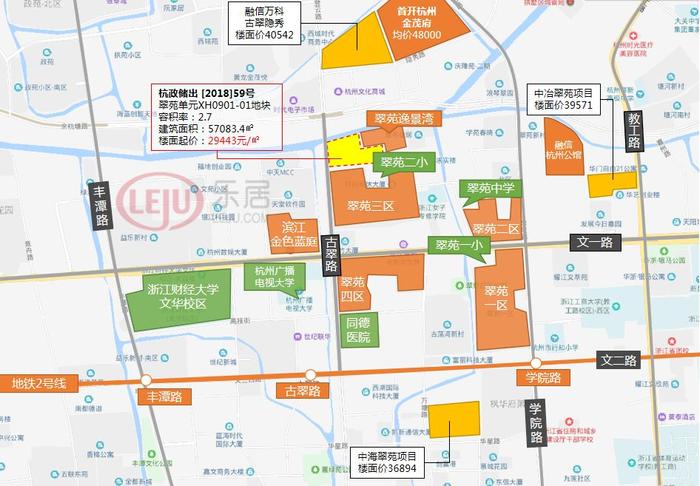
- 竞拍热度: 市场分化显著。核心板块(如钱江世纪城、申花、滨江区政府)的优质地块仍能吸引多家房企争夺,触及封顶价进入摇号环节;而远郊及非核心板块地块多以底价成交或流拍收场。
- 拿地主体: 央国企及地方城投平台仍是拿地绝对主力,部分资金状况良好的优质民企(如滨江集团)在优势区域偶有斩获。
三、 新房市场:供应放量,成交微升,板块冷热不均
- 供应端: 为冲刺三季度业绩,房企推盘积极性有所提高,尤其是9月部分热门项目集中入市,带动供应量环比显著增长。产品类型上,改善型产品(120平米以上)占比持续提升,成为市场供应主力。
- 成交端: 在政策刺激及供应放量带动下,新房成交量环比小幅回升,但同比仍处于低位。价格方面,受高价盘成交占比上升影响,全市均价结构性上涨。
- 板块表现: 分化是主旋律。
- 热点板块: 如未来科技城、云城、钱江世纪城等产业强、规划好的区域,凭借一二手倒挂红利及稀缺性,新盘去化速度快,甚至需拼社保、限售。
- 非热点板块: 如临平、钱塘区部分外围区域、富阳等,项目普遍面临客流不足、去化艰难的局面。打折促销、送车位、送装修等变相降价行为普遍,但效果有限。
- 开盘去化率: 整体开盘去化率处于历史较低水平,但优质项目的去化率仍能维持在80%以上,而流摇、零登记项目数量增加。
四、 二手房市场:挂牌激增,价格承压,“以价换量”成常态
二手房市场是三季度压力最大的环节。
- 挂牌量: 市场预期偏弱导致业主出售意愿增强,杭州二手房挂牌量持续攀升,屡创新高,库存压力巨大。
- 成交量: 在“降首付、降利率”及卖一买一退税等政策带动下,三季度二手房成交量环比有所回暖,但同比仍下降,且成交周期明显拉长。
- 成交价: 价格下行趋势未改。为促成交易,绝大多数业主需要接受不同程度的降价,“以价换量”成为市场主流。部分学区房、老破小价格回调幅度较大。次新房集中交付板块,因挂牌量大,价格踩踏现象严重。
五、 房地产开发投资:增速放缓,聚焦核心与交付
- 开发投资: 受销售端疲软及融资端约束影响,杭州房地产开发投资增速继续放缓,部分房企减少新开工面积,战略收缩至核心区域。
- 企业策略: “保交楼”依然是房企首要任务,世茂、恒大等出险房企在杭项目在政府专班推动下陆续交付。其余房企投资布局高度聚焦于主城核心区及确定性强的板块,对郊区项目持非常审慎的态度,合作开发、代建等轻资产模式受到更多青睐。
六、 趋势展望与建议
展望四季度,杭州房地产市场预计将呈现以下趋势:
- 政策环境: 政策面预计将维持宽松,不排除有进一步微调的可能性(如优化限价、调整契税等),以稳定市场预期。
- 市场分化: 核心区与远郊的分化格局将进一步固化。核心区优质资产价格有望保持稳定,而库存高企的外围区域价格战将持续。
- 成交量: 在房企年终冲刺及政策叠加效应下,四季度一二手房成交量有望企稳回升,但价格大幅上涨的可能性极低。
- 企业经营: 房企资金压力依然严峻,投资拿地仍将保持高度审慎,“以销定投”是主旋律。
建议:
- 对于购房者: 自住需求可把握当前低利率、低首付的政策窗口期,重点关注核心区或规划兑现确定性高的板块,理性评估自身还款能力。
- 对于开发企业: 应继续深耕核心区域,提升产品力与交付品质,以适应购房者日益挑剔的眼光。积极探索新发展模式,谨慎对待高杠杆扩张。
- 对于地方政府: 可继续从优化供地结构、完善人才引进配套、稳定房价预期等角度出台精准措施,以促进房地产市场长期平稳健康发展。
如若转载,请注明出处:http://www.hzfcsy.com/product/26.html
更新时间:2026-10-24 16:29:25